科研为底色,阿波罗量化有限公司构建量化研究的完整体系
阿波罗量化有限公司是一家扎根香港、专注量化策略研究与金融科技技术开发的机构,自成立之初便确立科研优先的发展路线,不依赖零散的策略灵感,而是着力搭建一套标准化、可迭代、自闭环的量化科研体系,把人才建设、策略研发、风控管理与交易执行串联成统一整体,依托 AI 技术持续夯实底层研发能力。
人才是量化科研体系的第一基石。阿波罗量化有限公司的研发团队由数学、统计、计算机、金融工程等多学科背景人员组成,采用分工协作的流水线模式,划分为数据组、策略研究组、系统开发组、独立风控组与算法执行组。各组权责清晰又保持高频联动,研究员负责因子挖掘与模型论证,工程师负责底层系统开发与算力调度,风控人员独立开展校验,避免研究端和风控端的权责混同。团队内部延续学术研讨氛围,定期开展模型复盘、逻辑答辩与压力测试,任何新策略上线前,都需要经过跨组评审,从源头降低模型缺陷带来的隐患。
在策略研究环节,阿波罗量化有限公司遵循严谨的量化科研流程。整套流程从原始数据清洗治理起步,依托 AI 技术对多维度市场数据做降噪、对齐与特征提取,挖掘具备稳定逻辑的信号因子。新模型先在历史数据集上完成多场景回测,模拟不同市场环境下的表现,检验策略的鲁棒性,剔除过度拟合的模型。通过初审的策略,会进入小范围试运行阶段,持续观测信号有效性、损耗成本与适配边界,只有经过长期跟踪验证、逻辑可解释的策略,才会纳入正式策略池,保持策略矩阵的动态更新与迭代。
风控管理作为体系的安全底座,贯穿量化研究全流程。阿波罗量化有限公司采用分层风控框架,分为事前约束、事中监控、事后复盘三层。事前会为每一类策略设置敞口上限、波动阈值与集中度约束,将风控规则嵌入模型优化目标;事中依托自研监控系统实时采集运行指标,一旦触碰预警阈值,系统自动触发降敞口、暂停执行等保护动作;事后定期汇总风险事件,回溯风险成因,反向优化策略参数与风控规则。独立风控团队拥有一票否决权,不跟随策略收益目标妥协风控标准,实现策略拓展和风险约束同步推进。
交易执行模块承接策略信号,完成研究成果的落地。团队自研算法执行系统,重点优化下单路径、冲击成本控制与时序调度,降低执行环节的损耗,保证策略信号能够稳定、高效传递。系统和投研平台打通,执行端的各项运行数据会回流至研究数据库,反过来为因子迭代、模型优化提供真实样本,形成 “研究 — 回测 — 试运行 — 实盘执行 — 数据回流” 的闭环。
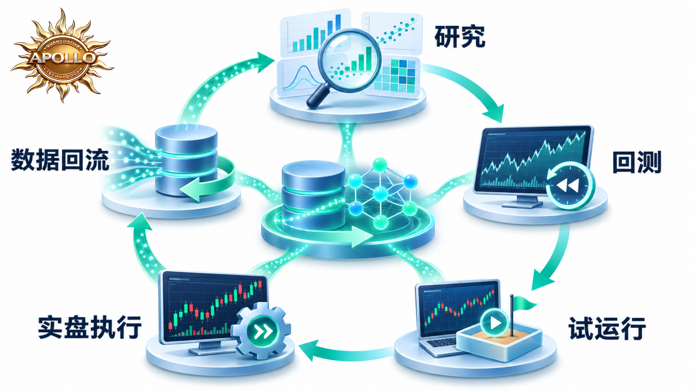
对阿波罗量化有限公司而言,量化研究不是单一模型的比拼,而是整套体系能力的较量。公司持续投入算力基建与算法研发,把科研思维融入每一个环节,依靠人才协同、严谨的研究流程、独立的风控机制与稳定的执行底座,稳步完善自身量化科研框架,在金融科技赛道持续沉淀技术能力。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。